Vente par adjudication en 2026 : déroulé de l’audience, frais et surenchère
Saisie ou licitation, la vente par adjudication se joue en 90 secondes devant le juge, mais se prépare des semaines avant : avocat, consignation, surenchère de 10 jours et frais à prévoir en plus du prix.
L’essentiel en 30 secondes
- Au tribunal, tu n’enchéris jamais seul : seul un avocat du barreau local peut porter tes enchères.
- Prévois une consignation de 10 % de la mise à prix, au minimum 3 000 €, avant l’audience.
- Pendant 10 jours après l’audience, n’importe qui peut surenchérir d’au moins 10 % sur ton prix.
- Pas de condition suspensive de prêt : ton financement doit être bouclé avant de lever la main.
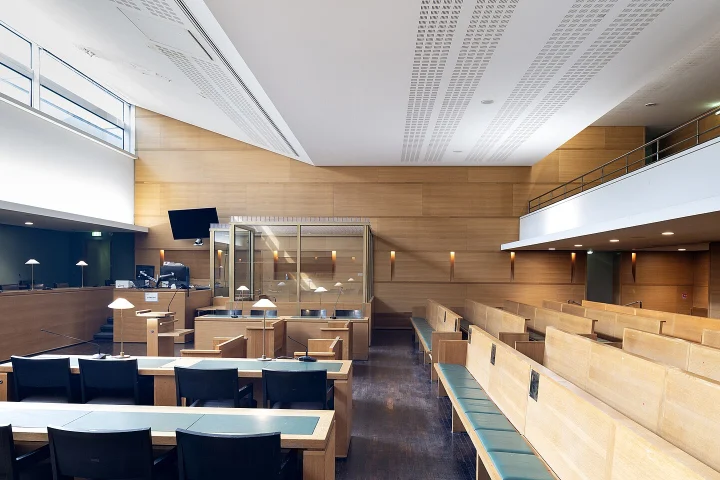
Une vente par adjudication, c’est l’achat d’un bien immobilier aux enchères publiques. Dans sa version judiciaire, celle qui fait l’objet de ce guide, elle se tient au tribunal judiciaire et se conclut en quelques minutes, parfois sous le prix du marché. Mais tout se joue avant : lecture du cahier des conditions de vente, visite unique, choix de l’avocat, chèque de consignation, plan de financement.
J’ai vu en agence à Lyon des acheteurs revenir d’une audience avec une belle affaire, et d’autres coincés avec un bien occupé qu’ils n’avaient jamais visité. Ce guide déroule la procédure dans l’ordre, avec les règles du code des procédures civiles d’exécution en vigueur en novembre 2026, pour que tu enchérisses en sachant exactement où tu mets les pieds.
1. Qu’est-ce qu’une vente par adjudication ?
L’adjudication est un mode de vente où le bien revient au plus offrant, à l’issue d’enchères publiques ouvertes à partir d’une mise à prix. L’acheteur retenu s’appelle l’adjudicataire. L’expression « vente à la bougie » vient de l’époque où l’on allumait des mèches pour rythmer les enchères : au tribunal, elles ont été remplacées par un décompte de 90 secondes, alors que les notaires utilisent encore souvent les feux.
Définition
Mise à prix
Montant de départ des enchères, fixé dans le cahier des conditions de vente ou par le juge. Il est souvent bas pour attirer les enchérisseurs et ne donne aucune indication fiable sur le prix final.
Adjudication judiciaire : saisie immobilière et licitation
La plupart des ventes au tribunal sont des saisies immobilières : un créancier, souvent une banque, fait vendre le bien d’un emprunteur qui ne rembourse plus. Lors de l’audience d’orientation, le juge de l’exécution peut autoriser le propriétaire à vendre à l’amiable ; à défaut, il ordonne la vente forcée aux enchères. Les règles de cette vente figurent aux articles R322-26 à R322-72 du code des procédures civiles d’exécution.
La licitation est l’autre grande source de ventes judiciaires : un bien en indivision (succession, divorce, séparation) est mis aux enchères quand les indivisaires ne s’entendent pas. La procédure suit des textes propres du code de procédure civile, mais le déroulé vu de l’acheteur reste très proche : avocat obligatoire, consignation, enchères à l’audience.
Adjudication volontaire chez le notaire
Un propriétaire peut aussi choisir de vendre aux enchères chez un notaire, sans contrainte judiciaire. Selon Notaires de France (page mise à jour en avril 2021), chacun peut y enchérir sans avocat, la consignation représente en général 20 % de la mise à prix, une surenchère de 10 % reste possible pendant 10 jours et le prix se paie dans les 45 jours. Il existe aussi une version en ligne, la vente notariale interactive, suivie d’un compromis classique. Ces ventes amiables sont traitées plus en détail dans un autre article ; ici, on reste au tribunal.
Les étapes d’une vente au tribunal
- Repérer la vente Avis publié dans un journal d’annonces légales et affiché au tribunal. 1 à 2 mois
- Étudier le dossier Cahier des conditions de vente, diagnostics, occupation, visite. 2 à 4 sem.
- Mandater un avocat Prix plafond, chèque de banque ou caution de 10 % de la mise à prix. 1 sem.
- Enchérir à l’audience Adjudication au dernier enchérisseur après 90 secondes sans offre. J
- Attendre la surenchère Toute personne peut surenchérir d’au moins 10 %. 10 jours
- Payer et publier Prix, frais taxés et droits de mutation, puis titre de vente publié. 2 mois
2. Trouver une vente et étudier le bien
Publicités légales et sites des avocats
La vente forcée est annoncée entre un et deux mois avant l’audience. L’avis est affiché au greffe du juge de l’exécution et publié dans un journal d’annonces légales de l’arrondissement (article R322-31). Il indique la désignation du bien, son occupation éventuelle, les dates de visite, la mise à prix, le jour de la vente et le lieu où consulter le cahier des conditions de vente.
En pratique, tu trouveras la plupart de ces annonces sur les sites des barreaux et sur les plateformes spécialisées qui regroupent les ventes publiées par les avocats poursuivants. Filtre par tribunal : tu devras de toute façon passer par un avocat inscrit à ce barreau précis.
Cahier des conditions de vente
Le cahier des conditions de vente est le contrat de la vente. Il se consulte au greffe ou au cabinet de l’avocat du créancier poursuivant. Tu y trouves la désignation du bien, l’origine de propriété, les servitudes, le procès-verbal de description dressé par le commissaire de justice (surface, état, occupation), les diagnostics techniques et toutes les conditions particulières : séquestre, intérêts, sort des occupants.
Bon à savoir
Le bien est vendu en l’état. Les diagnostics et le procès-verbal de description sont tes seules informations officielles : lis-les ligne par ligne, surtout la rubrique occupation.
Visite organisée par le commissaire de justice
La visite est organisée par le commissaire de justice (la profession qui a remplacé les huissiers et les commissaires-priseurs en 2022), souvent sur un créneau unique de une ou deux heures, à la date fixée dans l’avis. Viens avec un artisan ou un expert bâtiment si le bien semble fatigué : tu n’auras pas de deuxième chance, et aucune garantie des vices cachés ne te protégera après l’audience.
3. Avant l’audience : avocat et consignation
Les enchères sont portées par le ministère d’un avocat inscrit au barreau du tribunal judiciaire où la vente a lieu, et cet avocat ne peut représenter qu’un seul enchérisseur par vente (article R322-40). Tu lui signes un mandat avec un prix plafond : il ne dépassera pas ce montant à l’audience. Demande-lui son tarif d’assistance, libre, en plus des émoluments réglementés.
Avant d’enchérir, l’avocat doit recevoir de toi, contre récépissé, une caution bancaire irrévocable ou un chèque de banque représentant 10 % de la mise à prix, sans pouvoir être inférieur à 3 000 € (article R322-41). Si tu ne remportes pas le bien, la somme t’est restituée dès la fin de l’audience. Si tu gagnes puis ne paies pas, elle est perdue au profit des créanciers.
Consignation = 10 % × mise à prix (3 000 € minimum)
Pour un logement, l’avocat te fait aussi signer une attestation sur l’honneur : tu y indiques si tu as été condamné pour certaines infractions visant les marchands de sommeil, qui interdisent d’acheter, et si le bien est destiné à ton occupation personnelle (article R322-41-1). Ne peuvent pas non plus enchérir le débiteur saisi, les auxiliaires de justice intervenus dans la procédure et les magistrats de la juridiction.
Conseil de la rédaction
Si tu finances à crédit, obtiens un accord écrit de ta banque sur un montant précis avant l’audience, frais compris. Fixe ensuite ton prix plafond à partir de ce montant, pas de ton envie du jour.
Pour cadrer ce montant, commence par notre simulateur de capacité d’emprunt, puis vérifie le niveau des taux du moment dans notre guide sur les taux de crédit immobilier. Le délai de paiement de deux mois est court pour un dossier de prêt monté après coup.
4. Le déroulé de l’audience
L’audience d’adjudication se tient devant le juge de l’exécution, en salle, en présence des avocats. Le juge annonce d’abord le montant des frais de poursuite taxés, que l’adjudicataire paiera en plus du prix : rien ne peut être exigé au-delà (article R322-42). Il rappelle ensuite que les enchères partent de la mise à prix.
Les enchères sont pures et simples, chaque offre doit couvrir la précédente. Elles s’arrêtent quand 90 secondes se sont écoulées depuis la dernière enchère, ce temps étant décompté par un moyen visuel ou sonore qui signale chaque seconde (article R322-45). Le juge constate aussitôt le montant de la dernière enchère, qui emporte adjudication. Avant la fin de l’audience, ton avocat déclare ton identité au greffier.
Si personne n’enchérit et que le juge avait modifié la mise à prix, le bien est remis en vente immédiatement sur baisses successives, au besoin jusqu’à la mise à prix initiale (article R322-47). Une vente au tribunal dure rarement plus de quelques minutes : c’est ton prix plafond, décidé à froid, qui te protège de l’emballement.
5. Après l’audience : surenchère et paiement
La surenchère du dixième
Remporter l’enchère ne fait pas encore de toi le propriétaire définitif. Toute personne peut faire une surenchère du dixième au moins du prix principal (article R322-50). Elle est formée par acte d’avocat, déposée au greffe dans les dix jours suivant l’adjudication, accompagnée d’une caution bancaire ou d’un chèque de banque de 10 % du prix, et ne peut pas être rétractée (article R322-51).
10 jours
pour qu’un tiers surenchérisse d’au moins 10 %
Passé ce délai sans surenchère, ton adjudication devient définitive. Source : code des procédures civiles d’exécution, art. R322-51, version en vigueur en novembre 2026.
En cas de surenchère, une nouvelle audience est fixée dans un délai de deux à quatre mois. Les enchères y reprennent sur une mise à prix égale au prix de la première vente augmenté de la surenchère. Si personne ne couvre ce montant, le surenchérisseur est déclaré adjudicataire, et aucune nouvelle surenchère n’est possible sur cette seconde adjudication (articles R322-53 à R322-55). Ne confonds pas ce mécanisme avec la surenchère pratiquée dans une vente amiable entre particuliers, qui n’est qu’une pratique commerciale sans cadre légal comparable.
Délai de paiement du prix et intérêts
Le prix doit être versé au séquestre ou consigné à la Caisse des dépôts dans un délai de deux mois à compter de l’adjudication définitive. Au-delà, il est augmenté de plein droit des intérêts au taux légal jusqu’au paiement complet (article R322-56). Dans le même délai, tu dois justifier au greffe du paiement des frais taxés et des droits de mutation (article R322-58).
Jugement d’adjudication et publication
Le jugement d’adjudication mentionne ton identité, le prix et le montant des frais taxés. Il n’est susceptible d’appel que s’il tranche une contestation, dans les quinze jours de sa notification. Ton titre de propriété est l’expédition du cahier des conditions de vente revêtue de la formule exécutoire, suivie du jugement : le greffe te le délivre une fois les frais payés, puis il est publié au fichier immobilier. Sur ta requête, le juge ordonne ensuite la radiation des hypothèques prises du chef de l’ancien propriétaire (article R322-65) : tu achètes un bien purgé de ses inscriptions.
6. Les frais d’une adjudication
Au tribunal, il n’y a pas de frais de notaire au sens habituel, mais l’enveloppe totale s’en rapproche, voire la dépasse sur les petits prix. Tu paies, en plus du prix, quatre postes principaux : les frais préalables taxés, les droits de mutation, les émoluments des avocats et la contribution de sécurité immobilière.
Les frais préalables taxés couvrent le travail du créancier poursuivant (commandement, publicité, procès-verbal de description, diagnostics) ; leur montant varie selon le dossier et il est annoncé à l’audience. Les droits de mutation sont ceux d’une vente classique : depuis le 1er avril 2025, les départements peuvent porter leur taux à 5 % jusqu’en 2028, hors primo-accédants achetant leur résidence principale (service-public.fr, avril 2025). S’y ajoutent la taxe communale de 1,20 % et les frais d’assiette de 2,37 % de la part départementale, soit environ 6,32 % du prix dans un département à 5 %. La contribution de sécurité immobilière représente 0,10 % du prix.
Les émoluments des avocats suivent un barème proportionnel réglementé. Les trois quarts reviennent à l’avocat poursuivant, le dernier quart à ton avocat, selon l’article A444-191 du code de commerce.
| Tranche du prix d’adjudication | Taux hors taxes |
|---|---|
| De 0 à 6 500 € | 3,870 % |
| De 6 500 à 17 000 € | 1,596 % |
| De 17 000 à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
Voici ce que donne l’ensemble sur un appartement adjugé 150 000 € dans un département au taux de 5 %, pour un acheteur qui n’est pas primo-accédant. Les frais préalables et les honoraires d’assistance sont des hypothèses : vérifie les tiens dans le cahier et auprès de ton avocat.
Exemple chiffré appartement adjugé 150 000 €
| Prix d’adjudication | 150 000 € |
| Frais préalables taxés (hypothèse) | + 4 000 € |
| Droits de mutation (6,32 %) | + 9 478 € |
| Émoluments des avocats (barème, TTC) | + 1 915 € |
| Contribution de sécurité immobilière | + 150 € |
| Honoraires d’assistance (hypothèse) | + 1 200 € |
| Coût total (frais : 11,2 % du prix) | 166 743 € |
Pour comparer avec un achat classique au même prix, passe par notre simulateur de frais de notaire. L’écart joue surtout sur les frais préalables, très variables d’un dossier à l’autre : plus le prix est bas, plus ils pèsent lourd en pourcentage.
7. Prendre possession du bien
Si le bien est libre, tu en prends possession après avoir payé le prix et les frais. S’il est occupé par l’ancien propriétaire, le jugement te permet de faire expulser le saisi et tout occupant sans droit opposable, mais seulement à compter du versement du prix ou de sa consignation et du paiement des frais taxés (article R322-64). Compte plusieurs mois de procédure, et aucune expulsion ne peut être exécutée pendant la trêve hivernale, du 1er novembre au 31 mars.
Un locataire titulaire d’un bail régulier, lui, reste en place : tu deviens son bailleur, avec le loyer et le bail existants. C’est pour cela que la rubrique occupation du cahier compte autant que le prix. Assure le bien dès l’adjudication, puis chiffre les travaux à partir de ce que tu as vu à la visite, avec notre méthode d’estimation des travaux.
8. Avantages et risques de l’adjudication
Le tribunal attire les investisseurs pour une raison simple : la concurrence y est plus faible que sur le marché classique, surtout pour les biens occupés ou à rénover, et la procédure est publique et encadrée. En contrepartie, tu achètes sans filet, avec très peu de temps pour te décider.
Les avantages
- Prix parfois inférieur au marché
- Procédure publique et transparente
- Bien purgé des hypothèques de l’ancien propriétaire
- Aucune négociation ni commission d’agence
Les inconvénients
- Pas de condition suspensive de prêt
- Visite unique et bien vendu en l’état
- Risque d’occupation et d’expulsion longue
- Surenchère possible pendant 10 jours
Le risque le plus lourd tient au financement. Une fois adjugé, le bien est à toi sous réserve de surenchère, que ta banque suive ou non.
Danger · Défaut de paiement
Si tu ne paies pas le prix, les frais taxés ou les droits de mutation dans les délais, le bien est remis en vente par réitération des enchères. Tu perds ta consignation et tu restes tenu de payer la différence si le nouveau prix est inférieur au tien (articles L322-12 et R322-66 du code des procédures civiles d’exécution).
Avant ta première audience, assiste à une ou deux ventes en simple spectateur : les audiences sont publiques, et tu verras comment montent les enchères sur des biens comparables. Pour les autres façons d’acheter et de vendre, retrouve tous nos guides de la rubrique acheter et vendre.
Checklist avant l’audience 0 / 7
- Cahier des conditions de vente lu en entier
- Occupation du bien vérifiée : libre, bail en cours ou ancien propriétaire
- Visite faite, idéalement avec un artisan
- Accord écrit de la banque obtenu, frais compris
- Avocat du barreau du tribunal mandaté avec un prix plafond
- Chèque de banque ou caution de 10 % de la mise à prix remis
- Frais totaux estimés en plus du prix d’adjudication
Questions fréquentes
Peut-on enchérir sans avocat lors d’une vente au tribunal ?
Non. Dans une vente judiciaire, les enchères ne peuvent être portées que par un avocat inscrit au barreau du tribunal où la vente a lieu, et chaque avocat ne représente qu’un enchérisseur. Chez le notaire, en revanche, tu peux enchérir toi-même.
Le propriétaire saisi peut-il refuser la vente après l’audience ?
Non. Une fois l’adjudication prononcée, il ne peut ni refuser le prix ni enchérir lui-même. Seule une surenchère d’au moins 10 % dans les dix jours, ou une contestation tranchée par le juge, peut remettre la vente en cause.
Combien de temps dure le délai de surenchère après l’adjudication ?
Dix jours à compter de l’audience. La surenchère doit porter sur au moins un dixième du prix principal et être déposée au greffe par un avocat. Si elle est formée, une nouvelle audience a lieu dans les deux à quatre mois.
Peut-on obtenir un crédit immobilier pour un achat aux enchères ?
Oui, mais sans condition suspensive : la banque doit donner son accord avant l’audience. Le prix est dû dans les deux mois suivant l’adjudication définitive, et ton apport doit au moins couvrir la consignation et une partie des frais.
Ce qu’il faut retenir
Une vente par adjudication se gagne avant l’audience : dossier lu, bien visité, financement bouclé et prix plafond fixé avec ton avocat, en gardant en tête la surenchère et les frais qui s’ajoutent au prix.
Sources et mises à jour
Code des procédures civiles d’exécution, art. R322-26 à R322-72 (version en vigueur au 12 novembre 2026) et art. L322-12 · Code de commerce, art. A444-191 et barème des émoluments relevé par WebLex (février 2026) · Service-public.fr, hausse des droits de mutation (avril 2025) · Code général des impôts, art. 1584, 1594 D, 1647 V et 881 K · Notaires de France, ventes aux enchères notariales (avril 2021) · Code des procédures civiles d’exécution, art. L412-6 (trêve hivernale).
Commentaires
Les commentaires sont relus avant publication. Pas de conseil personnalisé : pour votre situation, consultez un professionnel.