Loi Malraux en 2026 : fonctionnement, réduction d’impôt et pour qui c’est un bon placement
Réduction de 22 % ou 30 % des travaux, plafond de 400 000 € sur quatre ans, location nue neuf ans : comment fonctionne la loi Malraux en 2026, ce qu’elle coûte vraiment et à qui elle convient.
L’essentiel en 30 secondes
- La loi Malraux donne une réduction d’impôt de 22 % ou 30 % des travaux de restauration complète d’un immeuble ancien protégé.
- Les travaux retenus sont plafonnés à 400 000 € sur environ quatre ans, et la réduction échappe au plafond global de 10 000 €.
- En échange, tu loues le logement nu, en résidence principale, pendant 9 ans après la fin du chantier.
- Le dispositif vise les contribuables très imposés capables d’immobiliser un gros capital sur 12 à 15 ans.
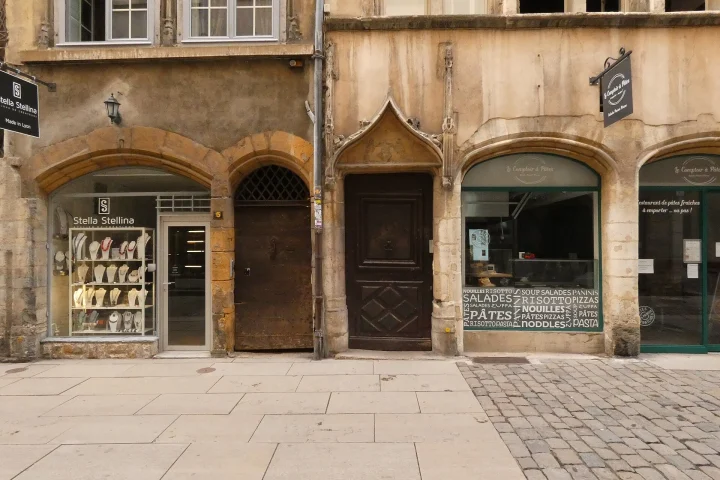
Depuis la fin du Pinel, le 31 décembre 2024, les contribuables lourdement imposés cherchent où loger leur épargne sans se faire assommer par le barème. La loi Malraux revient alors dans toutes les conversations avec les conseillers. Elle a pourtant plus de soixante ans : la loi du 4 août 1962 visait à sauver les centres anciens, et le Vieux-Lyon a été l’un des tout premiers secteurs sauvegardés de France.
Dans ce guide, je te montre comment fonctionne la réduction d’impôt en 2026, quels immeubles y ouvrent droit, comment se calcule l’avantage et ce qu’il coûte vraiment. J’ai vu passer pas mal d’opérations Malraux dans le Vieux-Lyon et à Saint-Paul du temps où j’avais mon agence : certaines ont été d’excellents placements, d’autres des boulets fiscaux. La différence se joue presque toujours avant la signature.
1. La loi Malraux en bref
Restaurer un immeuble ancien protégé et le louer
Le principe tient en une phrase : tu finances la restauration complète d’un immeuble situé dans un site patrimonial remarquable, et l’État te rend une partie du montant des travaux sous forme de réduction d’impôt sur le revenu. La contrepartie, c’est la location nue du logement pendant neuf ans, à un locataire qui en fait sa résidence principale.
Seuls les travaux comptent. Le prix d’achat du bâti « en l’état » (on parle de part foncière) n’ouvre droit à rien. C’est un point que beaucoup de plaquettes commerciales laissent dans l’ombre : sur une opération à 400 000 €, si la part foncière pèse 40 %, la réduction ne porte que sur les 60 % restants.
Définition
Site patrimonial remarquable (SPR)
Ville, quartier ou ensemble bâti dont la conservation présente un intérêt historique, architectural ou paysager. Créés par la loi du 7 juillet 2016, les SPR ont remplacé les secteurs sauvegardés, les ZPPAUP et les AVAP.
Une réduction d’impôt hors plafonnement global des niches
La réduction Malraux est prévue à l’article 199 tervicies du Code général des impôts. Elle s’impute directement sur ton impôt, l’année où tu paies les travaux. Si elle dépasse l’impôt dû cette année-là, le solde se reporte sur les trois années suivantes : rien n’est perdu tant que ton impôt reste suffisant sur cette période.
Son vrai atout, c’est d’échapper au plafonnement global des avantages fiscaux. La plupart des réductions (emploi à domicile, Denormandie, investissements outre-mer…) s’additionnent dans une enveloppe limitée à 10 000 € par an. Le Malraux, lui, n’y entre pas, comme le confirme la doctrine fiscale (BOFiP, BOI-IR-LIQ-20-20-10-10, version d’avril 2026).
Bon à savoir
L’exclusion du plafonnement global vaut pour les immeubles dont la demande de permis de construire ou la déclaration de travaux a été déposée à partir du 1er janvier 2013. Les opérations plus anciennes restent dans l’enveloppe de 10 000 €.
2. Les secteurs et immeubles éligibles
Sites patrimoniaux remarquables avec PSMV ou PVAP
Être dans un SPR ne suffit pas, il faut regarder le document d’urbanisme qui couvre l’immeuble. Le taux de 30 % est réservé aux immeubles situés dans le périmètre d’un plan de sauvegarde et de mise en valeur (PSMV) approuvé. C’est le document le plus exigeant : il fixe, immeuble par immeuble, ce qui doit être conservé, restauré ou démoli. Le Vieux-Lyon, le centre historique de Bordeaux, celui de Nantes ou de Lille en sont dotés.
Le taux de 22 % s’applique dans le périmètre d’un plan de valorisation de l’architecture et du patrimoine (PVAP) approuvé. À défaut de plan approuvé, l’opération reste possible à 22 % si la restauration a été déclarée d’utilité publique (DUP), une procédure lancée par la commune, souvent dans le cadre d’une opération de restauration immobilière.
Dans les faits, l’offre est étroite. Sur plus de 1 000 SPR recensés, la grande majorité est encore régie par d’anciennes ZPPAUP ou AVAP, qui n’ouvrent droit au Malraux qu’avec une DUP.
133
SPR couverts par un PSMV ou un PVAP approuvé
Dont 99 avec un PSMV (taux de 30 %) et 37 avec un PVAP, trois sites cumulant les deux. Source : ministère de la Culture, liste des SPR mise à jour le 9 novembre 2026.
Quartiers anciens dégradés et NPNRU : fermés aux nouvelles opérations
Jusqu’en 2024, le taux de 30 % s’appliquait aussi aux quartiers anciens dégradés (QAD) et aux quartiers du nouveau programme national de renouvellement urbain (NPNRU) à forte concentration d’habitat ancien dégradé, avec une DUP. La loi de finances pour 2024 avait prorogé ce volet jusqu’au 31 décembre 2024, et il n’a pas été reconduit : le texte en vigueur sur Légifrance, inchangé depuis le 1er janvier 2024, réserve désormais le Malraux aux seuls SPR.
Si un vendeur te présente en 2026 une opération Malraux « en quartier NPNRU », demande-lui la date de dépôt du permis et l’arrêté de DUP : seules des opérations engagées avant la fin 2024 peuvent encore en relever. La loi de finances pour 2026 (loi du 19 février 2026) n’a pas touché au dispositif.
Côté bâti, la réduction concerne les logements, les locaux transformés en logements après travaux, et même des locaux professionnels ou commerciaux qui n’ont jamais été des habitations, à condition que leurs loyers relèvent des revenus fonciers. Elle est exclue pour les biens démembrés (nue-propriété et usufruit séparés), y compris au travers des parts d’une SCI à l’impôt sur le revenu.
3. Taux, plafond et calcul de la réduction
22 % ou 30 % des travaux
Le calcul est simple sur le papier : tu multiplies le montant des dépenses éligibles par le taux de la zone. Sont retenus les travaux imposés ou autorisés par l’architecte des bâtiments de France, les frais d’adhésion à une association foncière urbaine de restauration, une partie des charges de copropriété affectées aux travaux et, dans une vente d’immeuble à rénover, le prix des travaux payés selon l’échéancier du contrat.
Réduction = travaux éligibles (400 000 € max.) × 22 % ou 30 %
Au maximum, la réduction atteint donc 120 000 € en PSMV (30 % de 400 000 €) et 88 000 € en PVAP ou avec une DUP (22 % de 400 000 €). Ces plafonds sont ceux du texte en vigueur en novembre 2026 ; ils n’ont pas bougé depuis plusieurs lois de finances.
Plafond de travaux sur quatre ans
Le plafond de 400 000 € ne s’apprécie pas par an, mais sur une période qui court de la délivrance du permis de construire (ou de la fin du délai d’opposition à la déclaration préalable) jusqu’au 31 décembre de la troisième année suivante, soit quatre années civiles au plus. Cette période est prolongée si le chantier est suspendu pour des fouilles archéologiques ou en cas de force majeure.
Le même plafond de 400 000 € couvre l’ensemble de tes investissements Malraux sur quatre années consécutives, en direct comme au travers de SCPI Malraux. Impossible donc de cumuler deux opérations à 400 000 € de travaux pour doubler l’avantage. Enfin, les travaux qui ont donné droit à la réduction ne peuvent pas être déduits une seconde fois de tes revenus fonciers ; les intérêts d’emprunt, eux, restent déductibles des loyers.
Exemple chiffré T3 dans le PSMV du Vieux-Lyon, chiffres illustratifs
| Part foncière (bâti avant travaux) | 150 000 € |
| Travaux de restauration payés en 2027 et 2028 | 270 000 € |
| Réduction totale (30 % × 270 000 €) | + 81 000 € |
| Imputée en 2027 (impôt de 35 000 €, report de 5 500 €) | 35 000 € |
| Imputée en 2028 (40 500 € + 5 500 € de report) | 35 000 € |
| Imputée en 2029 (solde reporté) | 11 000 € |
| Coût net après réduction, hors frais et intérêts | 339 000 € |
Dans cet exemple, l’investisseur paie 35 000 € d’impôt par an avant réduction. Les 40 500 € de réduction générés en 2027 dépassent son impôt : 5 500 € sont reportés. Même chose en 2028, et le solde de 11 000 € est absorbé en 2029, bien avant la limite de trois ans. Avec un impôt annuel de 10 000 €, la même opération laisserait une partie de la réduction se perdre : vérifie toujours que ton impôt sur quatre ans couvre la réduction attendue.
4. Les engagements de l’investisseur
Location nue 9 ans en résidence principale du locataire
Une fois les travaux achevés, tu as douze mois pour mettre le logement en location. Le bail doit être nu, pas meublé, et le locataire doit y installer sa résidence principale. L’engagement court sur neuf ans. Il n’y a en revanche ni plafond de loyer ni plafond de ressources du locataire : tu loues au prix du marché, ce qui distingue le Malraux du Denormandie ou du nouveau dispositif de la loi de finances pour 2026.
Tu ne peux pas louer à un membre de ton foyer fiscal, ni à tes parents ou enfants. Si le bien est détenu par une SCI à l’impôt sur le revenu, l’interdiction s’étend aux associés et à leur famille, et chaque associé doit garder ses parts jusqu’au bout des neuf ans.
Attention
Revendre le bien, le mettre en meublé ou le démembrer avant la fin des neuf ans entraîne la reprise de la réduction d’impôt l’année de la rupture. Seuls le décès, le licenciement ou une invalidité lourde de l’un des époux ou partenaires évitent cette reprise.
Restauration complète sous contrôle de l’ABF
La loi parle de « restauration complète » d’un immeuble bâti : un rafraîchissement de façade ou la seule rénovation d’un appartement ne suffisent pas. Les travaux sont autorisés par un permis de construire ou une déclaration préalable, avec l’accord de l’architecte des bâtiments de France (ABF), qui contrôle le respect du PSMV ou du PVAP : menuiseries en bois, enduits à la chaux, charpente, escaliers d’origine…
Ces prescriptions coûtent cher, et elles allongent les délais. Un chantier Malraux dure couramment deux à trois ans, parfois davantage quand l’ABF demande des reprises ou que l’on découvre des éléments anciens à conserver.
5. Comment investir en Malraux
Opérations clés en main via une ASL
La plupart des investisseurs passent par un opérateur spécialisé qui achète un immeuble entier, le découpe en lots et les revend à des particuliers. Chacun devient copropriétaire d’un lot et membre d’une association syndicale libre (ASL), qui porte le chantier : elle signe les marchés de travaux, appelle les fonds auprès des membres et paie les entreprises. Comme les dépenses sont payées par l’ASL au nom de chaque membre, chacun bénéficie de la réduction sur sa quote-part.
Tu peux aussi détenir ton lot au travers d’une SCI à l’impôt sur le revenu, utile si tu investis à plusieurs, ou souscrire des parts de SCPI Malraux. Dans ce dernier cas, la réduction porte sur la part de ta souscription affectée aux travaux (au moins 65 % de la collecte doit y être consacrée), au même taux de 22 % ou 30 %.
Vente d’immeuble à rénover (VIR)
Autre montage : la vente d’immeuble à rénover, encadrée par le Code de la construction et de l’habitation. Le vendeur s’engage à réaliser les travaux dans un délai fixé, et tu paies le prix des travaux selon un échéancier prévu au contrat. La réduction porte sur les sommes effectivement versées chaque année. La VIR protège mieux l’acheteur sur le papier, mais elle reste rare sur les petits programmes.
Les étapes d’une opération Malraux
- Vérifier le zonage Immeuble dans un SPR, avec PSMV ou PVAP approuvé ou DUP en cours de validité. 1 sem.
- Analyser l’opérateur Opérations livrées, comptes, garanties financières, retours d’anciens acquéreurs. 2 à 4 sem.
- Signer l’acte et adhérer à l’ASL Achat de la part foncière chez le notaire, budget de travaux voté. 2 à 3 mois
- Payer les appels de fonds Chaque versement de l’année ouvre droit à la réduction de cette année. 2 à 3 ans
- Louer dans les 12 mois Bail nu en résidence principale, puis neuf ans d’engagement. 9 ans
6. Les risques et le coût réel
Prix global élevé, délais de travaux, dérive des coûts
En Malraux, le prix total au mètre carré (part foncière plus travaux) dépasse très souvent celui de l’ancien rénové vendu dans la même rue. L’avantage fiscal est en partie absorbé par ce surcoût. Avant de signer, compare le prix net de réduction avec des ventes récentes d’appartements comparables, sur les données DVF par exemple. Si l’écart reste important, c’est l’opérateur qui capte l’essentiel de l’avantage.
Les travaux en secteur protégé dérivent souvent : découvertes sur la structure, prescriptions de l’ABF, entreprises qualifiées rares. Pour garder une marge de sécurité, prends le temps d’estimer le coût des travaux poste par poste avec un professionnel indépendant, plutôt que de te fier au seul budget de l’opérateur.
Danger · Chantier inachevé
Si l’opérateur ou une entreprise fait défaut, le chantier peut s’arrêter pendant des années. Tu continues à rembourser ton prêt sans loyer, la réduction ne porte que sur les sommes réellement payées et l’engagement de location ne peut pas démarrer. Exige des garanties financières écrites et la preuve d’opérations déjà livrées.
Autre décalage à anticiper : la réduction suit l’année du paiement des travaux, pas celle de la signature. Si les appels de fonds glissent d’une année, ton avantage glisse aussi, et ton impôt de l’année prévue n’est pas réduit.
Revente et liquidité, loyers réels
Le bien est bloqué neuf ans après la fin d’un chantier de deux à trois ans : compte douze à quinze ans entre ta signature et une revente sans pénalité. À la sortie, ton acheteur n’aura aucun avantage fiscal, il paiera le prix du marché de l’ancien rénové. Les biens Malraux bien placés se revendent correctement, mais une sur-valorisation au départ ne se rattrape pas.
Les loyers, eux, sont taxés dans tes revenus fonciers, à ta tranche marginale plus 17,2 % de prélèvements sociaux. Vérifie le loyer de marché auprès de deux agences locales, et souviens-toi qu’à Lyon, Bordeaux ou Paris, l’encadrement des loyers peut plafonner ce que tu demandes. Pour mesurer l’effet sur ton imposition, notre simulateur de revenus fonciers te donne un ordre de grandeur.
7. Malraux, déficit foncier, Denormandie, monuments historiques
Comparer selon ton imposition
Le Malraux n’est pas le seul outil pour défiscaliser dans l’ancien. Le tableau ci-dessous compare les principaux dispositifs ouverts en 2026, d’après les textes en vigueur et l’analyse de la loi de finances pour 2026 publiée par l’ANIL. Tu trouveras le détail de chaque régime dans nos guides de fiscalité immobilière.
| Dispositif | Avantage | Plafond | Engagement |
|---|---|---|---|
| Malraux | Réduction de 22 ou 30 % | 400 000 € sur 4 ans | Location nue 9 ans |
| Déficit foncier | Déduction du revenu global | 10 700 €/an (21 400 € rénov.) | Location 3 ans |
| Denormandie | Réduction de 12 à 21 % | 300 000 €, niches à 10 000 € | 6 à 12 ans, loyers plafonnés |
| Monuments historiques | Charges sur revenu global | Sans plafond | Conservation 15 ans |
| Bailleur privé (ancien) | Amortissement de 3 % et plus | 8 000 à 12 000 €/an | 9 ans, loyers plafonnés |
Le déficit foncier reste souvent plus souple : tu déduis tes travaux de tes revenus fonciers, puis jusqu’à 10 700 € par an de ton revenu global, plafond porté à 21 400 € pour une rénovation énergétique qui fait passer un logement de E, F ou G à D au moins (dépenses payées jusqu’au 31 décembre 2027). Il convient bien aux contribuables à 30 % qui ont déjà des loyers. Notre simulateur de déficit foncier te permet de le chiffrer.
Le régime des monuments historiques va plus loin que le Malraux pour les très hauts revenus : déduction sans plafond, mais pour des immeubles classés ou inscrits, avec une conservation de quinze ans. Le statut du bailleur privé, créé par la loi de finances pour 2026, ne se cumule pas avec le Malraux pour un même logement ; il vise plutôt les investisseurs qui acceptent des loyers plafonnés.
Profil Malraux
- TMI 41 ou 45 %
- Gros capital
Impôt élevé et régulier, déjà au plafond des niches, horizon de quinze ans.
Profil déficit foncier
- TMI 30 %
- Loyers existants
Revenus fonciers à effacer, travaux maîtrisés, envie de rester libre sur le loyer.
À éviter
- Impôt faible
- Besoin de liquidité
Moins de 10 000 € d’impôt par an ou projet de revente dans les dix ans.
Pour qui le Malraux est-il le meilleur placement ?
Le Malraux a du sens si tu paies chaque année un impôt élevé et stable, si tu as déjà saturé le plafond de 10 000 € avec d’autres réductions et si tu peux mobiliser un apport important sans toucher à ton épargne de précaution. Il faut aussi aimer le patrimoine ancien pour lui-même : tu deviens propriétaire d’un appartement de caractère dans un centre historique, ce qui reste une valeur sûre à long terme quand le prix d’achat est raisonnable.
À l’inverse, si ton impôt dépasse à peine quelques milliers d’euros ou si ta situation professionnelle peut changer, la réduction risque de ne pas être absorbée et l’engagement de neuf ans devient une contrainte. À Bordeaux par exemple, où le PSMV couvre une large partie du centre historique, beaucoup d’acheteurs gagnent davantage à acheter une échoppe bordelaise hors secteur et à la rénover en déficit foncier. Avant de trancher, regarde aussi les données du marché sur notre fiche Investir à Bordeaux.
Checklist avant de souscrire 0 / 7
- Immeuble en SPR avec PSMV ou PVAP approuvé, ou DUP en vigueur
- Taux de réduction (22 ou 30 %) confirmé par écrit
- Ventilation part foncière / travaux détaillée dans l’offre
- Opérateur avec opérations livrées et garanties financières
- Calendrier des appels de fonds et des travaux annexé
- Impôt des quatre prochaines années suffisant pour la réduction
- Loyer de marché vérifié auprès de deux agences locales
Questions fréquentes
Peut-on louer un logement Malraux en meublé ou en location saisonnière ?
Non. La loi impose une location nue, à usage de résidence principale du locataire, pendant neuf ans. Un bail meublé, une location de courte durée ou une occupation par toi ou ta famille constituent une rupture d’engagement et entraînent la reprise de la réduction d’impôt.
Que se passe-t-il si je revends mon bien Malraux avant neuf ans ?
La réduction d’impôt obtenue est reprise l’année de la vente : tu rembourses l’avantage fiscal. Seuls le décès, le licenciement ou une invalidité de deuxième ou troisième catégorie de l’un des membres du couple permettent d’y échapper.
La loi Malraux est-elle limitée dans le temps en 2026 ?
Pour les sites patrimoniaux remarquables, l’article 199 tervicies ne fixe pas de date de fin en novembre 2026. Seul le volet des quartiers anciens dégradés et NPNRU s’est arrêté au 31 décembre 2024. La loi de finances pour 2026 n’a pas modifié le dispositif.
Le Malraux entre-t-il dans le plafonnement des niches fiscales ?
Non, pour les opérations dont le permis ou la déclaration de travaux a été déposé depuis 2013. La réduction s’ajoute donc au plafond global de 10 000 € par an, ce qui en fait un outil prisé des contribuables déjà au maximum des autres avantages.
Peut-on financer une opération Malraux à crédit ?
Oui, et c’est fréquent. Les intérêts d’emprunt se déduisent ensuite de tes revenus fonciers. Attention au différé : pendant les deux ou trois ans de chantier, tu rembourses sans encaisser de loyer, ce que ta banque intégrera dans ton taux d’endettement.
Ce qu’il faut retenir
Le Malraux est un excellent outil pour un contribuable très imposé qui achète au juste prix un immeuble ancien bien placé, mais un mauvais placement si l’avantage fiscal sert surtout à justifier un prix trop élevé.
Sources et mises à jour
Code général des impôts, art. 199 tervicies (version en vigueur depuis le 1er janvier 2024, Légifrance) · BOFiP, ACTU-2024-00022 du 7 mars 2024 et BOI-IR-LIQ-20-20-10-10 (avril 2026) · Ministère de la Culture, liste des sites patrimoniaux remarquables (9 novembre 2026) et page « Les immeubles : dispositifs fiscaux » · ANIL, analyse juridique de la loi de finances pour 2026 · Service-public.fr, fiche investissement locatif (15 avril 2026) · Photo : Romainbehar, Wikimedia Commons, CC0.
Commentaires
Les commentaires sont relus avant publication. Pas de conseil personnalisé : pour votre situation, consultez un professionnel.