Aller au contenu
MARCHÉS · 30 OCTTaux 20 ans3,39 %▲ 0,12Taux 25 ans3,45 %▲ 0,10OAT 10 ans4,44 %▲ 0,44CAC 407 970,00▲ 1,05 %Prix m² Paris9 740 €▲ 1,7 %Prix m² France2 604 €▲ 1,6 %Rdt SCPI4,91 %▲ 0,19Ventes 12 mois951 k▲ 3,6 %IRL1,57 %▲ 0,42

Simulateur de déficit foncier : calculez l’économie d’impôt de vos travaux

Calculez le déficit foncier créé par vos travaux, la part imputable sur votre revenu global, le report sur dix ans et l’économie d’impôt totale.

Total des locations nues du foyer, hors charges récupérées sur le locataire.

Taxe foncière, copropriété non récupérable, assurance, gestion.

Entretien, réparation, amélioration (hors construction et agrandissement).

Votre tranche marginale d’imposition
Économie d’impôt totale grâce aux travaux—
Déficit foncier de l’année—
Imputé sur le revenu global—
Reporté sur les années suivantes—
Location nue au régime réel · plafond de 10 700 € ou 21 400 €

Estimation indicative : loyers, charges et intérêts supposés constants, tranche marginale inchangée, revenu global suffisant pour absorber le déficit. Le logement doit rester loué nu jusqu’au 31 décembre de la troisième année suivant l’imputation, sinon le déficit imputé est repris. Faites valider par un professionnel.

Lorsque les charges d’une location vide dépassent les loyers, le résultat foncier devient négatif : c’est un déficit foncier. Au régime réel, ce déficit réduit votre revenu global, donc votre impôt sur le revenu. Ce simulateur calcule le déficit de l’année des travaux, la part imputable sur vos autres revenus, le report sur les années suivantes et l’économie d’impôt totale.

Comment fonctionne le déficit foncier ?

Le calcul se fait en deux temps. Les intérêts d’emprunt ne s’imputent que sur les loyers : s’ils les dépassent, l’excédent se reporte uniquement sur les revenus fonciers futurs. Le reste du déficit, issu des charges et des travaux, s’impute sur le revenu global dans la limite de 10 700 € par an.

Déficit imputable = min(déficit hors intérêts ; 10 700 €)

Ce qui dépasse le plafond n’est pas perdu : il se reporte sur les revenus fonciers des dix années suivantes, qui sont alors effacés d’impôt et de prélèvements sociaux jusqu’à épuisement du report.

Le plafond doublé pour la rénovation énergétique

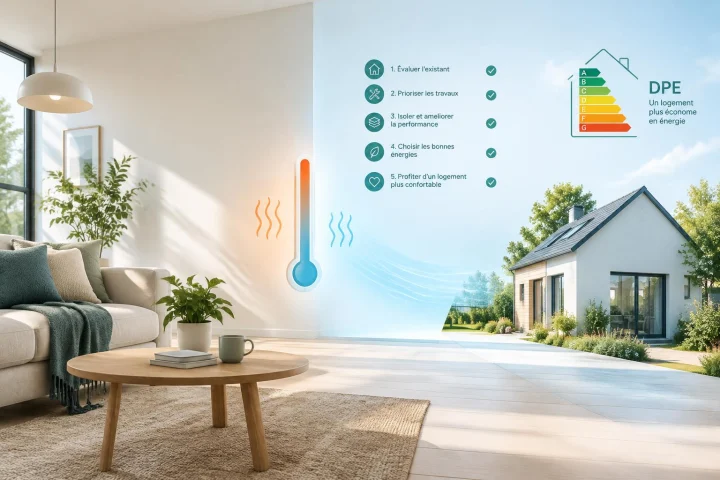
Pour les travaux qui font passer un logement d’une classe énergétique E, F ou G à une classe A, B, C ou D, le plafond est porté à 21 400 €. Cette mesure, créée pour les dépenses payées depuis 2023, a été prolongée par la loi de finances pour 2026 jusqu’au 31 décembre 2027. Il faut justifier du gain de classe par deux diagnostics de performance énergétique, avant et après travaux.

Exemple chiffré 30 000 € de travaux, tranche à 30 %

Loyers 9 000 €
Charges, forfait et intérêts − 4 220 €
Travaux − 30 000 €
Déficit foncier 25 220 €
Imputé sur le revenu global 10 700 €
Reporté sur les années suivantes 14 520 €
Économie d’impôt totale 11 926 €

L’année des travaux, l’économie atteint 5 369 € : 3 210 € sur le revenu global et l’impôt évité sur les loyers. Le report efface ensuite les revenus fonciers pendant un peu plus de trois ans. Les travaux ne coûtent en réalité que 18 074 €.

Attention

Le logement doit rester loué nu jusqu’au 31 décembre de la troisième année qui suit l’imputation. En cas de vente ou d’arrêt de la location avant, l’administration reprend le déficit imputé sur le revenu global.

Les limites du calcul

Le simulateur suppose des loyers, charges et intérêts constants, une tranche marginale inchangée et un revenu global suffisant pour absorber le déficit. Un déficit trop important par rapport à vos loyers futurs risque d’être perdu au bout de dix ans : étaler les travaux sur deux années fiscales permet alors d’utiliser deux fois le plafond.
Questions fréquentes

Quel est le plafond du déficit foncier en 2026 ?

Le déficit hors intérêts s’impute sur le revenu global dans la limite de 10 700 € par an. Le plafond est porté à 21 400 € pour les travaux de rénovation énergétique qui font sortir un logement des classes E, F ou G, payés jusqu’au 31 décembre 2027.

Les intérêts d’emprunt créent-ils un déficit imputable ?

Non. Les intérêts ne s’imputent que sur les loyers. S’ils les dépassent, l’excédent se reporte sur les revenus fonciers des dix années suivantes, sans réduire le revenu global.

Quels travaux sont déductibles ?

Les travaux d’entretien, de réparation et d’amélioration d’un logement existant : rénovation de cuisine ou de salle de bains, isolation, changement de chaudière, ravalement. Les travaux de construction, de reconstruction ou d’agrandissement ne le sont pas.

Le déficit foncier réduit-il les prélèvements sociaux ?

Pas la part imputée sur le revenu global, qui ne réduit que l’impôt sur le revenu. Le report sur les revenus fonciers futurs, lui, efface à la fois l’impôt et les 17,2 % de prélèvements sociaux sur ces revenus.

Peut-on vendre le bien après un déficit foncier ?

Il faut le louer nu jusqu’au 31 décembre de la troisième année qui suit l’imputation, sinon le déficit imputé sur le revenu global est réintégré. Après ce délai, la vente est libre.

Faut-il être au régime réel ?

Oui. Au micro-foncier, l’abattement de 30 % remplace toutes les charges : aucun déficit n’est possible. Les gros travaux justifient souvent de passer au réel pour trois ans.

E
Eric

Eric écrit pour Le Blog Immobilier sur le marché du logement, le crédit et l’investissement locatif. Il décrypte les chiffres, les prix et les règles qui comptent pour acheter, vendre ou investir sereinement.

Pour approfondir

Newsletter · chaque mardi

Le Brief : l’essentiel du marché en 5 minutes