Estimer le montant des travaux avant d’acheter en 2026 : méthode, prix au m² et pièges
Avant de faire une offre, chiffre les travaux : repérage à la visite, fourchettes au m² par niveau de rénovation en 2026, marge d’imprévus, négociation et financement.
L’essentiel en 30 secondes
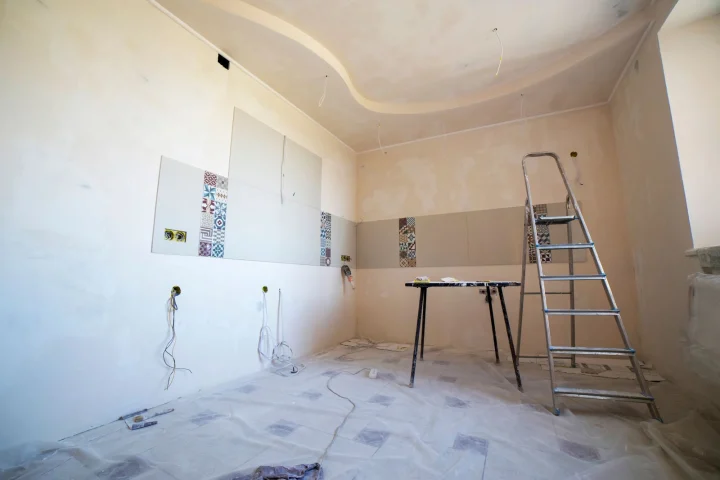
- Repère les travaux dès la visite, en classant le bien dans l’un des quatre niveaux : rafraîchissement, partielle, complète ou lourde.
- Multiplie la surface par une fourchette au m² de 2026, puis confirme avec trois devis détaillés ou une contre-visite avec un artisan.
- Ajoute une marge d’imprévus de 5 à 10 % dans un bien sain, de 10 à 15 % dans un bien en mauvais état.
- Utilise le chiffrage pour négocier le prix et pour construire le plan de financement, sans compter sur une aide qui n’est pas notifiée.
Tu as repéré un logement ancien à un prix qui semble correct, et tout se joue sur une question : combien coûteront les travaux ? Pour estimer le coût des travaux de rénovation d’un appartement ou d’une maison avant d’acheter, tu as une visite de trente minutes, parfois une seconde, puis quelques jours pour remettre une offre. C’est court, mais suffisant pour arriver à un chiffre solide si tu suis une méthode.
Cette méthode vaut pour une résidence principale comme pour un investissement locatif. Les fourchettes de prix de ce guide datent de 2026 et varient fortement selon la région et l’état réel du bien : prends-les comme des ordres de grandeur, à confronter ensuite à de vrais devis.
1. Pourquoi chiffrer les travaux avant l’offre
Le prix affiché n’est qu’une partie de l’opération. À l’arrivée, tu paies le bien, les frais de notaire, les travaux et la marge que tu gardes pour l’imprévu, et c’est cette somme que ta banque regardera. Un T3 vendu 230 000 € qui demande 70 000 € de travaux revient à 300 000 €, soit plus qu’un T3 voisin à 260 000 € en bon état, mais cet écart n’apparaît que si tu as fait le calcul avant de signer.
Le chiffrage te sert à trois choses. D’abord à négocier : un montant argumenté pèse plus qu’un « il y a du travail ». Ensuite à financer : la banque intègre les travaux au plan si elle les voit dans le dossier, et leur poids influence la durée de prêt possible. Enfin à renoncer à temps : un bien qui sort de ton budget une fois les travaux ajoutés se repère bien plus facilement sur le papier qu’après un compromis, quand revenir en arrière devient coûteux.
Si tu achètes pour louer, les travaux entrent directement dans ton rendement : tu peux les ajouter au prix d’achat dans notre simulateur de rendement locatif. Et comme le délai entre la visite et l’offre est court, prépare ta grille de chiffrage avant d’y aller.
2. Repérer les travaux pendant la visite
Pendant la visite, tu ne cherches pas à poser un diagnostic technique. Tu repères les zones qui font basculer un budget d’un niveau à l’autre. Prends des photos, note l’année de construction et demande avant l’offre le dossier de diagnostic technique, les procès-verbaux des dernières assemblées générales si c’est un lot de copropriété, et les factures des travaux déjà réalisés.
Structure, toiture, humidité
Des fissures en escalier, un plancher qui fléchit, des traces d’humidité en pied de mur ou une odeur de renfermé suffisent à déplacer le chiffrage vers la rénovation lourde. Dans ce cas, fais venir un professionnel avant l’offre. En appartement, toiture, façade et réseaux collectifs sont des parties communes : regarde les procès-verbaux d’assemblée plutôt que le plafond du dernier étage, pour savoir si des travaux sont votés ou à venir.
Électricité, plomberie, chauffage
Un tableau électrique d’origine, des prises sans terre ou des fusibles à cartouche annoncent une remise aux normes complète. Le diagnostic électricité est obligatoire à la vente quand l’installation a plus de 15 ans, et il reste valable 3 ans (ANIL) : son rapport liste les anomalies, ce qui t’aide à chiffrer. Même règle pour le gaz. Côté plomberie, ouvre plusieurs robinets en même temps, regarde la pression, la couleur de l’eau et l’état des canalisations visibles sous l’évier. Pour le chauffage, note l’âge de la chaudière et le type d’énergie : un remplacement complet se joue en milliers d’euros.
Isolation et menuiseries : lire le DPE et l’audit
Lis l’étiquette du diagnostic de performance énergétique (DPE) dès l’annonce, puis le rapport complet, qui détaille les déperditions par les murs, la toiture, les fenêtres et la ventilation. Pour une maison individuelle ou un immeuble détenu par un seul propriétaire, un audit énergétique est obligatoire à la vente pour les logements classés F ou G depuis le 1er avril 2023, pour la classe E depuis le 1er janvier 2025, et il s’étendra à la classe D à partir du 1er janvier 2034. Les lots en copropriété ne sont pas concernés. L’audit propose des scénarios de travaux avec une estimation de coût : c’est une base de départ que le vendeur te fournit sans que tu aies à payer.
Si tu investis, garde aussi en tête le calendrier de la location : un logement classé G ne peut plus être loué depuis le 1er janvier 2025, la classe F suivra en 2028 et la classe E en 2034. Pour un bien mal classé, les travaux énergétiques ne sont donc pas une option, ils conditionnent la mise en location.
Checklist avant de faire une offre 0 / 7
- Année de construction relevée, diagnostics amiante et plomb demandés
- DPE complet reçu, et audit énergétique si le bien est concerné
- Rapports électricité et gaz relus (installations de plus de 15 ans)
- Humidité, fissures et état de la toiture photographiés
- Procès-verbaux des trois dernières assemblées générales lus
- Factures des travaux déjà réalisés demandées au vendeur
- Surface à rénover mesurée pièce par pièce
3. Les grandes catégories de travaux et leurs fourchettes
Pour passer d’une impression à un chiffre, classe le bien dans l’un des quatre niveaux ci-dessous, puis multiplie par la surface. Deux sources donnent des repères en 2026 : une plateforme de mise en relation avec des artisans, pour une fourchette courante, et un autre acteur du secteur, dont les prix portent sur Paris et l’Île-de-France. Elles ne mesurent pas exactement la même chose, donc l’écart se lit comme un ordre de grandeur : en région parisienne, les prix sont plus élevés d’environ un tiers jusqu’au double selon le niveau.
| Niveau de travaux | Fourchette courante | Paris et Île-de-France |
|---|---|---|
| Rafraîchissement | 200 à 500 € / m² | 400 à 700 € / m² |
| Rénovation partielle | 500 à 900 € / m² | 700 à 1 200 € / m² |
| Rénovation complète | 900 à 1 200 € / m² | 1 200 à 2 000 € / m² |
| Rénovation lourde | 1 200 à 1 600 € / m² | 2 000 à 3 000 € et plus |
Rafraîchissement et rénovation partielle
Le rafraîchissement regroupe les peintures, les sols et les petites reprises. La rénovation partielle y ajoute une reprise électrique partielle, la cuisine ou la salle de bains, parfois l’abattage d’une cloison non porteuse. Sur la fourchette courante, tu es entre 200 et 900 € par m². C’est le seul niveau que tu peux chiffrer seul avec un peu de méthode, en additionnant les postes pièce par pièce.
Rénovation complète
Électricité, plomberie, cuisine, salle de bains, fenêtres, cloisons en plaques de plâtre : la rénovation complète coûte de 900 à 1 200 € par m² sur la fourchette courante, soit 58 500 à 78 000 € pour 65 m². Trois postes font exploser l’enveloppe quel que soit le niveau : la salle de bains, la cuisine et l’électricité complète. À titre d’ordre de grandeur, une remise aux normes électrique complète d’une maison de 150 m² se chiffre de 22 000 à 30 000 € d’après Optimhome.
Rénovation lourde avec redistribution
Dès que tu touches à la structure (mur porteur, trémie, reprise de charpente ou de fondations), tu changes de monde : de 1 200 à 1 600 € par m² sur la fourchette courante, et 2 000 à 3 000 € ou plus en Île-de-France. Un bureau d’études structure doit valider l’intervention, la copropriété doit voter si l’ouvrage touche des parties communes, et le recours à un architecte devient vite nécessaire. Ce niveau se chiffre toujours sur devis, jamais sur grille.
Rénovation énergétique
Isolation, chauffage, ventilation et fenêtres représentent environ 200 à 450 € par m² pour une maison selon Optimhome, soit 35 000 à 50 000 € pour une maison de 100 m² classée F ou G. En appartement, une grande partie de ces postes dépend de la copropriété : vérifie ce qui est prévu en parties communes avant de provisionner quoi que ce soit pour ton lot.
4. Affiner : artisan, architecte ou maître d’œuvre
Une grille au m² te place dans un tunnel de prix, pas sur un montant. Pour le resserrer, demande au moins trois devis détaillés poste par poste : tu compares les prestations et tu repères les lignes qui manquent chez l’un ou chez l’autre. Pour un chantier qui mobilise plusieurs corps de métier, un maître d’œuvre coordonne les artisans et tient le calendrier ; son intervention a un coût, mais elle évite que les retards d’un lot bloquent les suivants.
Conseil de la rédaction
Avant de remettre ton offre, demande une seconde visite avec un artisan du corps de métier dominant : électricien, plaquiste ou maçon selon ce que tu as repéré. Vingt minutes sur place lui suffisent pour confirmer ou corriger ton chiffrage.
Dès que le chantier touche au gros œuvre, prévois aussi l’assurance : pour comprendre ce qu’elle couvre, lis notre article sur l’assurance dommages-ouvrage. Son coût s’ajoute au budget et se demande avant l’ouverture du chantier.
5. Prévoir une marge d’imprévus
Dans un bien ancien, ce que tu ne vois pas finit toujours par apparaître au moment où l’on ouvre un mur ou un plancher. Optimhome recommande une marge de 5 à 10 % du budget de travaux pour un bien sain et de 10 à 15 % si le logement est en mauvais état ou si la rénovation est lourde. Sur 65 000 € de travaux, cela fait 6 500 € à 9 750 €. Les imprévus classiques : canalisations vétustes, réseaux cachés sous un plancher, sols à reprendre avant de poser un revêtement, menuiseries aux dimensions non standard.
Garde aussi de la place pour ce que le prix au m² n’inclut pas : le mobilier, les honoraires d’un maître d’œuvre ou d’un architecte selon la formule choisie, et le coût d’un logement provisoire si tu ne peux pas vivre sur place pendant le chantier.
Attention
Un état de l’amiante est obligatoire à la vente si le permis de construire date d’avant le 1er juillet 1997, un constat de risque d’exposition au plomb si l’immeuble a été bâti avant le 1er janvier 1949. Un résultat positif ne bloque pas la vente, mais le plomb que le vendeur n’a pas traité devient ton chantier après la vente.
6. Négocier et financer
Utiliser les devis pour négocier le prix
Un chiffrage argumenté est le seul levier de négociation qui tienne. Tu n’annonces pas « il y a du travail », tu montres trois devis qui totalisent 65 000 € pour remettre l’électricité, la plomberie et la salle de bains aux normes. Le vendeur n’est pas obligé de baisser son prix, mais sur un bien qui stagne en annonce, la discussion devient possible. Garde en tête que les frais de notaire se calculent sur le prix du bien, hors travaux : ton simulateur de frais de notaire doit donc recevoir le prix négocié, pas le coût de l’opération.
Intégrer les travaux au prêt
Tu peux financer l’achat et les travaux dans la même opération si tu présentes les devis à ta banque. Les règles du Haut Conseil de stabilité financière s’appliquent : un taux d’endettement plafonné à 35 % des revenus nets, assurance comprise, et une durée de 25 ans. Cette durée peut aller jusqu’à 27 ans, avec un différé de deux ans, quand les travaux représentent au moins 10 % du coût total de l’opération ; ce seuil était de 25 % avant d’être abaissé. Les banques gardent en outre une marge de dérogation de 20 % de leur production trimestrielle, ce qui explique que deux établissements répondent parfois différemment au même dossier.
Exemple chiffré T3 ancien de 65 m², rénovation complète
| Prix affiché par le vendeur | 230 000 € |
| Baisse négociée grâce aux devis | − 15 000 € |
| Frais de notaire (environ 7,5 % de 215 000 €) | + 16 125 € |
| Travaux : 65 m² × 1 000 € | + 65 000 € |
| Marge d’imprévus (10 %) | + 6 500 € |
| Coût total de l’opération | 302 625 € |
Chiffres fictifs, à titre d’illustration. Ici les travaux pèsent 21,5 % du coût total, bien au-dessus du seuil de 10 % : une banque peut donc accepter de prolonger la durée à 27 ans avec différé. Pour savoir ce que ton budget autorise, passe par le simulateur de capacité d’emprunt en y intégrant le coût total, travaux compris.
Aides : MaPrimeRénov’ et éco-PTZ
MaPrimeRénov’ a connu une année 2026 chaotique. Le guichet a été suspendu du 1er janvier au 23 février 2026 faute de budget. Depuis la réouverture, la rénovation d’ampleur, qui exige un gain d’au moins deux classes énergétiques, n’est ouverte qu’aux logements classés E, F ou G, après un rendez-vous obligatoire avec un conseiller France Rénov’. Le parcours par geste n’aide plus l’isolation des murs ni les chaudières à biomasse, et l’aide est versée après la fin des travaux.
Le 14 octobre 2026, l’Agence nationale de l’habitat a acté une baisse de 351 millions d’euros du budget 2026, soit 14 241 rénovations d’ampleur en moins, et les aides aux gestes isolés sont recentrées sur les pompes à chaleur. Conséquence pratique : n’intègre jamais une aide dans ton plan de financement tant que le dossier n’est pas notifié. Traite-la comme un bonus, pas comme une ressource.
Bon à savoir
L’éco-prêt à taux zéro se demande en même temps que le prêt d’acquisition, avec une attestation sur l’honneur. Il atteint 50 000 € sur 20 ans maximum, sans condition de revenus, pour un logement achevé depuis au moins 2 ans et occupé en résidence principale, avec des travaux réalisés par un professionnel RGE.
L’éco-PTZ se cumule avec MaPrimeRénov’ et finance la part restant à ta charge. Pense aussi à la TVA réduite à 5,5 % sur les travaux de rénovation énergétique éligibles et aux primes des certificats d’économies d’énergie : demande à chaque artisan de les faire apparaître sur son devis.
7. Les idées reçues à éviter
« Les travaux se font en un mois. » Une rénovation complète s’étale sur plusieurs semaines, voire plusieurs mois, selon hemea, et il faut ajouter le temps de réunir les devis, d’obtenir l’accord de la copropriété et de commander les matériaux. Si tu loues ou si tu paies un loyer en attendant, ce délai a un prix.
« On fera tout soi-même. » Tu peux économiser sur la peinture et sur les sols d’un rafraîchissement. Pour l’électricité, la plomberie ou la structure, l’intervention d’un professionnel assuré protège ton chantier et ta revente. Et l’éco-PTZ comme les aides exigent des travaux réalisés par un artisan RGE.
« L’audit énergétique me donne mon budget. » Les montants de l’audit sont des estimations calculées par l’auditeur à partir de scénarios, pas des devis d’entreprise. Ils te donnent un point de départ utile, mais ils ne remplacent ni la contre-visite ni les trois devis.
« Un prix au m² trouvé en ligne suffit. » Une grille situe le bien dans un niveau de rénovation ; elle ne dit rien de l’état réel de ses réseaux ni de ses contraintes de copropriété. Elle sert à décider s’il faut creuser, pas à signer une offre. Pour retrouver d’autres guides sur l’achat et les travaux, consulte la rubrique maison et habitat.
Questions fréquentes
Combien coûte la rénovation d’un appartement de 60 m² ?
Sur la fourchette courante de 2026, compte 12 000 à 30 000 € pour un rafraîchissement, 30 000 à 54 000 € pour une rénovation partielle et 54 000 à 72 000 € pour une rénovation complète. À Paris et en Île-de-France, les prix sont plus élevés d’environ un tiers jusqu’au double.
Faut-il chiffrer les travaux avant ou après le compromis ?
Avant l’offre. Tu disposes alors de la visite, des diagnostics, de l’audit énergétique s’il est obligatoire et d’une contre-visite avec un artisan. Une fois le compromis signé, revenir en arrière coûte bien plus cher.
Peut-on financer les travaux avec le prêt immobilier ?
Oui, la banque peut financer l’achat et les travaux dans la même opération sur présentation de devis. Les plafonds de 35 % d’endettement et de 25 ans s’appliquent, avec une durée jusqu’à 27 ans si les travaux pèsent au moins 10 % du coût total.
Quelle marge d’imprévus prévoir sur un budget travaux ?
Prévois 5 à 10 % dans un bien sain et 10 à 15 % dans un bien en mauvais état ou en rénovation lourde. Dans l’ancien, cette réserve couvre les réseaux vétustes et les défauts cachés découverts à l’ouverture des murs.
Le vendeur peut-il baisser son prix à cause des travaux ?
Il n’y est pas obligé, mais un chiffrage appuyé sur des devis est le meilleur argument de négociation. Il pèse davantage sur un bien qui reste longtemps en annonce que sur un bien qui attire plusieurs offres.
Ce qu’il faut retenir
Chiffre les travaux avant l’offre, par niveau de rénovation puis par devis, ajoute une marge d’imprévus adaptée à l’état du bien et ne compte sur aucune aide tant qu’elle n’est pas notifiée.
Sources et mises à jour
hemea, rénovation d’appartement (prix 2026) · Co-Building, prix de la rénovation d’appartement (mise à jour du 23 juillet 2026) · Optimhome, budget de travaux d’une maison (2026) · Ministère de la Transition écologique, audit énergétique réglementaire (mis à jour le 3 octobre 2024) · Ministère de la Transition écologique, réouverture du guichet MaPrimeRénov’ (23 février 2026) · LCP, Anah et MaPrimeRénov’ (15 octobre 2026) · France Rénov’, éco-prêt à taux zéro · ANIL, diagnostics à l’achat · Haut Conseil de stabilité financière, règles du crédit immobilier en vigueur en 2026 · Photo : Valentin Ivantsov, Pexels.
Commentaires
Les commentaires sont relus avant publication. Pas de conseil personnalisé : pour votre situation, consultez un professionnel.